اخصم قيمة مبناك المؤجَّر على مدى السنوات المتبقية له فعلًا.
يُهلك المؤجّرون في ألمانيا قيمة المبنى، دون الأرض أبدًا، على مدى 50 سنة بشكل افتراضي. لكن كثيرًا من المباني القديمة بقي لها عدد أقل بكثير من السنوات. ويمكن لتقرير خبير مثمّن معتمد أن يثبت ذلك، وبهذا الإثبات تخصم بوتيرة أسرع وتدفع ضريبة أقل في وقت أبكر.
للمؤجّرين في ألمانيا والملاك المقيمين خارجها. بالعربية والألمانية والإنجليزية. رسومنا: من 654.50 € إلى 2,017.05 € شاملة ضريبة القيمة المضافة.
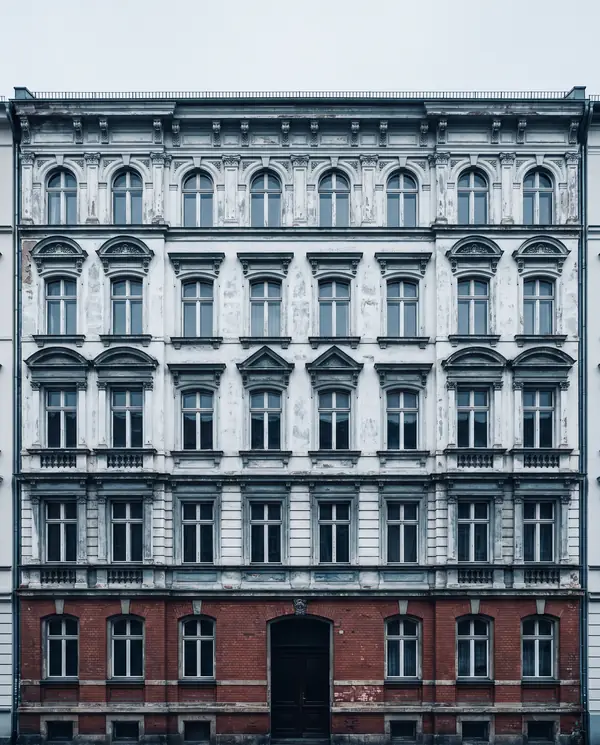
الافتراضي: 2% سنويًا لمدة 50 سنة
مع تقرير يثبت 25 سنة: 4% سنويًا
القاعدة بكلمات بسيطة
- الإهلاك السنوي AfA
- في كل سنة تخصم جزءًا من تكلفة المبنى من دخلك من الإيجار. يسمّي الألمان هذا الجزء AfA، أي الإهلاك السنوي مقابل التقادم والاستهلاك. أما الأرض فلا تُهلك أبدًا.
- العمر المتبقي Restnutzungsdauer
- يفترض مكتب الضرائب (Finanzamt) أن عمر المبنى السكني 50 سنة (و40 سنة إذا بُني قبل عام 1925). ويسمح لك القانون باعتماد عمر متبقٍّ أقصر، وهو ما يُسمّى Restnutzungsdauer، إذا أثبتّه.
- الإثبات Gutachten
- الإثبات تقرير خبير (Gutachten) يكتبه ويوقّعه خبير مثمّن معتمد لمبناك تحديدًا. وتقدّمه مع إقرارك الضريبي.
كم قد يساوي التقرير بالنسبة لك؟
تقدير تقريبي لمبناك. يعمل داخل متصفحك، ولا يغادر هذه الصفحة أي شيء تكتبه.
يبدو أن التقرير يستحق الدراسة.
- قيمة المبنى المعتمدة
- 182,000 €
- العمر المتبقي التقديري
- 25 سنة
- الإهلاك السنوي الافتراضي 2% سنويًا لمدة 50 سنة
- 3,640 €
- الإهلاك السنوي الممكن موزّعًا على 25 سنة
- 7,280 €
- الإهلاك الإضافي كل سنة
- 3,640 €
- التوفير الضريبي التقديري في السنة الأولى بمعدل ضريبي قدره 40%
- 1,456 €
- خلال 25 سنة مقبلة تخفيف ضريبي إضافي بالمعدل نفسه
- 36,400 €
- رسومنا الحد الأقصى للمساحات دون 300 m²
- 952.00 €الصافي 800 €
- مكسبك في السنة الأولى بعد رسومنا
- 504 €
يبقى إجمالي ما تُهلكه على مدى عمر المبنى كما هو. المكسب في الحصول عليه في وقت أبكر، أي ضريبة أقل في السنوات الأولى. أرقام التوفير أمثلة توضيحية بالمعدل الضريبي الذي اخترته. ويتوقف توفيرك الفعلي على وضعك الضريبي، ونحن لا نراجعه. يُرجى التحقق مع مستشارك الضريبي (Steuerberater).
رسومنا كاملة
قاعدة واحدة، وحد أدنى، وحد أقصى. كل ما يلي يشمل المعاينة وترجمة كاملة للتقرير إلى العربية.
32% من الإهلاك الإضافي الذي يحققه تقريرك في السنة الأولى.
حدود قصوى أقل للمباني الأصغر
لا تتجاوز رسومك أبدًا الحد الأقصى المحدد لمساحة مبناك.
| المساحة | الحد الأقصى شاملًا الضريبة | الصافي |
|---|---|---|
| حتى 299 m² | 952.00 € | 800 € |
| من 300 إلى 500 m² | 1,184.05 € | 995 € |
| من 501 إلى 1,000 m² | 1,541.05 € | 1,295 € |
| 1,001 m² فأكثر | 2,017.05 € | 1,695 € |
استرداد الرسوم
إذا رفض مكتب الضرائب العمر الأقصر رفضًا نهائيًا بعد الاعتراض، نردّ إليك رسومنا كاملة. ويسري ذلك على الرفض النهائي خلال 24 شهرًا من التسليم.
ما الذي تشمله الخدمة
- تقرير الخبير المثمّن الموقَّع لمكتب الضرائب
- جولة مصوّرة عبر الفيديو في مبناك مع فريق الخبير المثمّن
- ترجمة كاملة للتقرير إلى العربية
- دعم كتابي بالعربية والألمانية والإنجليزية
- لا إضافات تُفرض لاحقًا
أربعة أمثلة محسوبة
| المبنى (القيمة دون الأرض) | العمر الذي يثبته التقرير | الإهلاك الإضافي في السنة الأولى | 32% منه | الرسوم شاملة الضريبة | الصافي |
|---|---|---|---|---|---|
| شقة صغيرة، 100,000 €، 45 m² | 35 سنة | 857 € | 274 € | 654.50 € | 550 € الحد الأدنى |
| شقة صغيرة، 100,000 €، 45 m² | 25 سنة | 2,000 € | 640 € | 761.60 € | 640 € |
| شقة، 200,000 €، 75 m² | 25 سنة | 4,000 € | 1,280 € | 952.00 € | 800 € الحد الأقصى لمساحتها |
| مبنى سكني، 2,000,000 €، 1,700 m² | 20 سنة | 60,000 € | 19,200 € | 2,017.05 € | 1,695 € الحد الأقصى |
بمعدل ضريبي مفترض قدره 40%، تعادل نسبة 32% من الإهلاك الإضافي 80% من توفيرك في السنة الأولى. ويتوقف توفيرك الفعلي على وضعك الضريبي، ونحن لا نراجعه. يُرجى التحقق مع مستشارك الضريبي (Steuerberater).
مقارنة بالسوق
| Faster Depreciation | الأسعار المعتادة في السوق | |
|---|---|---|
| شقة بمساحة أقل من 300 m² | من 654.50 € إلى 952.00 € شاملة الضريبة | من نحو 700 € إلى 1,800 € شاملة الضريبة |
| أكبر المباني | 2,017.05 € كحد أقصى شاملة الضريبة | حتى نحو 2,600 € شاملة الضريبة |
| المعاينة عبر الفيديو | مشمولة | مشمولة أحيانًا، وبتكلفة إضافية أحيانًا |
| ترجمة كاملة للتقرير إلى العربية | مشمول | نادرًا ما يُقدَّم |
| الطلب والدعم الكتابي بالعربية | نعم | بالألمانية فقط في الغالب |
| استرداد الرسوم عند الرفض النهائي | الرسوم كاملة، خلال 24 شهرًا | شائع |
أرقام السوق هي الأسعار المعتادة المنشورة لتقارير العمر المتبقي في ألمانيا، سبتمبر 2026، شاملة ضريبة القيمة المضافة.
آلية العمل
خمس خطوات من الفحص الأول حتى إقرارك الضريبي.
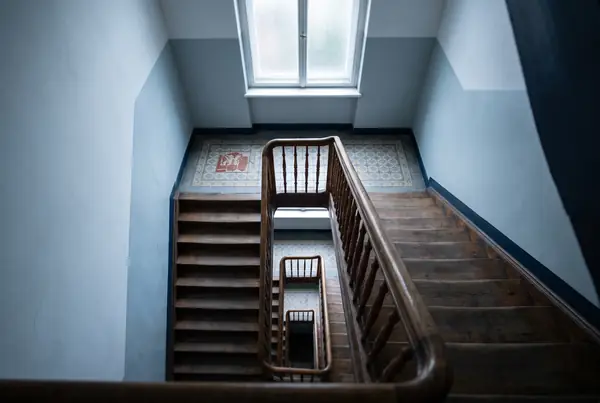 الدرج والأرضيات
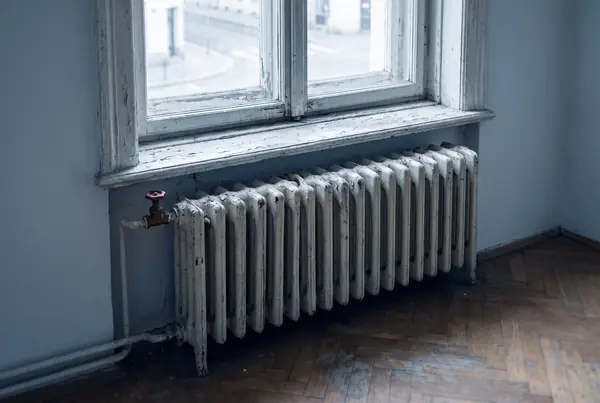 التدفئة والنوافذ
-
افحص مبناك عبر الإنترنت
استخدم الحاسبة أعلاه. وإذا كان التقرير لن يغطي تكلفته، فستخبرك بذلك.
-
ارفع مستنداتك
عقد الشراء، والمخططات، والصور، وأي سجلات لأعمال التحديث.
-
جولة مصوّرة عبر الفيديو
تتجول أنت أو المستأجر أو مدير العقار في المبنى خلال مكالمة فيديو، في الوقت الذي يناسبك. تُجرى المكالمة بالألمانية أو الإنجليزية، ويمكن لأحد أقاربك أو للمستأجر أو لمدير العقار الانضمام للمساعدة.
-
خبير مثمّن معتمد يكتب التقرير ويوقّعه
يُكتب التقرير بالألمانية، وهي اللغة التي يقرأ بها مكتب الضرائب. وتحصل أيضًا على ترجمة كاملة له إلى العربية لتقرأها بنفسك.
-
تقدّمه مع إقرارك الضريبي
ترسله أنت أو مستشارك الضريبي إلى مكتب الضرائب مع إقرارك. وتدفع رسومنا عند وصول التقرير الموقَّع.
الخبير المثمّن هو من يقرر، ولا نملك تغيير قراره
يحدد الخبير المثمّن العمر المتبقي باستقلالية، قبل احتساب أي رسوم. ويثبّت نظامنا الرقم الذي يوقّعه الخبير، ولا يستطيع أحد في Faster Depreciation تغييره. ولا يطّلع الخبير على رسومك أبدًا، ويتقاضى المبلغ الثابت نفسه أيًّا كان العمر الذي يخلص إليه التقرير.
لمن هذه الخدمة
لملاك العقارات المؤجَّرة القديمة في ألمانيا الذين يفضّلون إنجاز هذا الأمر بالعربية.
- الناطقون بالعربية المقيمون في ألمانيا ممن يؤجّرون شقة واحدة أو بضع شقق.
- الملاك المقيمون خارج ألمانيا ممن يؤجّرون شقة في برلين أو لايبزيغ أو غيرهما ويقدّمون إقرارًا ضريبيًا ألمانيًا كل عام.
- العائلات التي اشترت عقارًا بغرض تأجيره وتدفع الآن ضريبة ألمانية على الإيجار.
- المستثمرون الذين يملكون مباني سكنية متعددة الشقق، حيث يكون المكسب السنوي هو الأكبر.
- الملاك الناطقون بالألمانية والإنجليزية مرحَّب بهم أيضًا. راسلنا بالألمانية أو الإنجليزية ونردّ عليك باللغة نفسها.
يكون المكسب عادةً أكبر في المباني المشيَّدة قبل عام 1980 تقريبًا، حين تكون حصة المبنى من السعر مرتفعة ويخضع المالك لمعدل ضريبي مرتفع. أما المباني الأحدث والشقق في مراكز المدن، حيث تشكّل الأرض معظم السعر، فمكسبها أقل.
الأسئلة
هل هذا قانوني؟
نعم. يسمح قانون الضرائب الألماني للمؤجّر باعتماد عمر متبقٍّ أقصر إذا استطاع أن يثبت أن المبنى سيصمد عددًا من السنوات أقل من المدة الافتراضية. وقد أكدت المحكمة المالية الاتحادية في عام 2021 ثم في عام 2024 أن أي منهجية خبرة مناسبة يمكن أن تثبت ذلك. ثم يقيّم مكتب الضرائب التقرير بحسب مضمونه، لذا يجب أن يكون خاصًا بمبناك ومعلَّلًا تعليلًا جيدًا.
ماذا لو رفضه مكتب الضرائب؟
قد يطرح مكتب الضرائب أسئلة حول التقرير. ويجيب الخبير المثمّن عن الأسئلة المتعلقة بمضمون التقرير. وإذا رفض مكتب الضرائب العمر الأقصر، يمكنك تقديم اعتراض (Einspruch) عن طريق مستشارك الضريبي. وإذا أصبح الرفض نهائيًا بعد هذا الاعتراض، خلال 24 شهرًا من التسليم، نردّ إليك رسومنا كاملة.
هل أحتاج إلى مستشار ضريبي (Steuerberater)؟
نعم، ننصح بذلك. نحن لا نقدّم استشارات ضريبية. ولا نراجع وضعك الضريبي، ولا نملأ إقرارك، ولا نتعامل مع مكتب الضرائب نيابةً عنك. ففي ألمانيا يقتصر هذا العمل على المستشارين الضريبيين المرخَّصين. ويقدّم مستشارك الضريبي، أو تقدّم أنت، التقرير مع الإقرار.
هل يمكنني المطالبة عن سنوات سابقة؟
غالبًا نعم، للسنوات الضريبية التي ما زالت مفتوحة، مثل سنة لم تقدّم إقرارها بعد أو سنة لا يزال من الممكن تعديل ربطها الضريبي. أما الربط الضريبي النهائي فعادةً لا يُعاد فتحه لمجرد أنك حصلت الآن على تقرير. ومعرفة أي سنواتك ما زالت مفتوحة سؤال يجيب عنه مستشارك الضريبي.
ما المستندات التي أحتاجها؟
- عقد الشراء، الذي يبيّن السعر وعادةً تقسيمه بين الأرض والمبنى
- المخططات والمساحة
- صور حديثة من الداخل والخارج
- سجلات أعمال التحديث، مثل فواتير النوافذ أو التدفئة أو السقف أو الحمّامات
- شهادة الطاقة، إن وُجدت لديك
نخبرك بالضبط بما ينقص بعد أن ترفع مستنداتك. والجولة المصوّرة تغطي الباقي.
من يوقّع التقرير؟
خبير مثمّن عقاري مستقل، معتمد وفق المعيار الدولي لاعتماد الأشخاص (DIN EN ISO/IEC 17024)، ولديه تأمين خاص به ضد المسؤولية المهنية وعملاء خاصون به. يراجع الخبير المسودة، ويمكنه أن يخالفها، ويحدد العمر المتبقي ويوقّع التقرير. ويظهر اسمه واعتماده على التقرير.
ماذا عن تعديل القانون المطروح في البرلمان عام 2026؟
يمر قانون الضرائب السنوي 2026 حاليًا بمراحل الإقرار في البرلمان. ويقترح أحد التعديلات إضافة عبارة "وقت إنجازه" إلى القاعدة، ما يقصر الأعمار الأقصر على المباني المصمَّمة أصلًا لتدوم مدة قصيرة فقط. وإذا أُقرّ ذلك، فالأرجح أن تفقد المباني القديمة هذا الخيار، وغالبًا بالنسبة إلى عمليات الشراء أو السنوات الضريبية التي تلي نشر القانون.
وقد فشلت محاولات مماثلة لتقييد هذا الخيار في الأعوام 2022 و2024 و2025. ويصوّت البرلمان في ديسمبر 2026. وحتى ذلك الحين لا نقبل أي طلبات ولا نتقاضى أي أموال. وإذا أُقرّ التعديل، فلن نطلق الخدمة، وسنبلغ كل من حجز مكانًا، ونحذف بياناته خلال 30 يومًا.
ماذا لو كان إيجاري يحقق خسارة؟
عندها يزيد الإهلاك الأكبر من حجم الخسارة. وما إذا كان ذلك يوفر ضريبة هذا العام يتوقف على دخلك الآخر في ألمانيا. والملاك المقيمون خارج ألمانيا ممن ليس لديهم دخل ألماني آخر قد يوفّرون القليل أو لا شيء في السنة الأولى، وعادةً تُرحَّل الخسارة إلى السنوات اللاحقة. اضبط المعدل الضريبي في الحاسبة على وضعك الفعلي، أو على الصفر، وتحدّث مع مستشارك الضريبي قبل أن تحجز.
احجز مكاني
لا يُسجَّل أي طلب ولا تدفع أي مبلغ. سنراسلك بالبريد الإلكتروني عند الإطلاق، المتوقع في يناير 2027.
يتوقف الإطلاق على تصويت البرلمان الاتحادي الألماني في ديسمبر 2026 على قانون الضرائب السنوي 2026. وإذا أُقرّ التعديل الموضّح في الأسئلة أعلاه، فسنبلغك بأننا لن نطلق الخدمة ونحذف بياناتك خلال 30 يومًا.