Amortizați clădirea închiriată pe anii care i-au rămas cu adevărat.
În Germania, proprietarii care închiriază amortizează clădirea, niciodată terenul, implicit pe 50 de ani. Multe clădiri mai vechi mai au mult mai puțini ani. Raportul unui evaluator certificat poate dovedi acest lucru, iar cu această dovadă deduceți mai repede și plătiți mai puțin impozit mai devreme.
Pentru proprietari din Germania și din străinătate. În română, germană și engleză. Onorariul nostru: între 654,50 EUR și 2.017,05 EUR, cu TVA inclus.
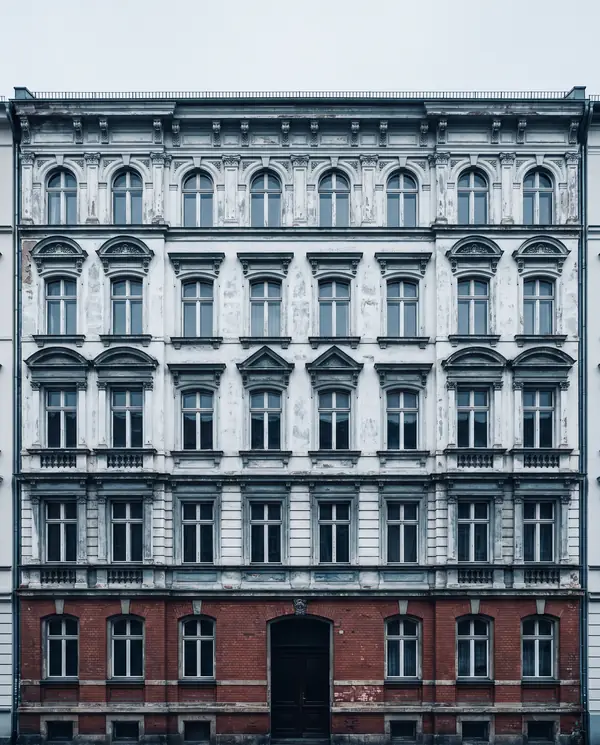
Standard: 2 % pe an, timp de 50 de ani
Cu un raport care dovedește 25 de ani: 4 % pe an
Regula, pe înțelesul tuturor
- Amortizarea AfA
- În fiecare an deduceți din venitul din chirii o parte din costul clădirii. În Germania, această parte se numește AfA, amortizarea anuală pentru uzură. Terenul nu se amortizează niciodată.
- Durata rămasă Restnutzungsdauer
- Fiscul german, Finanzamt, pornește de la ideea că o locuință durează 50 de ani (40 de ani dacă a fost construită înainte de 1925). Legea vă permite să folosiți o durată de utilizare rămasă mai scurtă, Restnutzungsdauer, dacă o dovediți.
- Dovada Gutachten
- Dovada este un raport de expertiză, Gutachten, întocmit și semnat de un evaluator certificat pentru clădirea dumneavoastră. Îl depuneți împreună cu declarația fiscală.
Cât ar putea valora un raport pentru dumneavoastră?
O estimare aproximativă pentru clădirea dumneavoastră. Calculul se face în browser, iar nimic din ce introduceți nu părăsește această pagină.
Merită să verificați un raport.
- Valoarea clădirii luată în calcul
- 182.000 EUR
- Durata rămasă orientativă
- 25 de ani
- Amortizarea anuală standard 2 % pe an, 50 de ani
- 3.640 EUR
- Amortizarea anuală posibilă repartizată pe 25 de ani
- 7.280 EUR
- Amortizare suplimentară pe an
- 3.640 EUR
- Economie de impozit ilustrativă în primul an la o cotă de impozitare de 40 %
- 1.456 EUR
- În următorii 25 de ani reducere suplimentară de impozit la aceeași cotă
- 36.400 EUR
- Onorariul nostru plafon pentru sub 300 m²
- 952,00 EUR800 EUR net
- Câștigul dumneavoastră în primul an, după onorariu
- 504 EUR
Suma totală amortizată pe durata de viață a clădirii rămâne aceeași. Câștigul este că o primiți mai devreme, deci plătiți mai puțin impozit în primii ani. Cifrele privind economia sunt ilustrații la cota de impozitare aleasă. Economia dumneavoastră reală depinde de situația fiscală, pe care nu o analizăm. Vă rugăm să verificați cu consultantul fiscal (Steuerberater).
Onorariul nostru, afișat integral
O singură regulă, un minim și un maxim. Toate sumele de mai jos includ inspecția și traducerea completă a raportului în limba română.
32 % din amortizarea suplimentară pe care o aduce raportul în primul an.
Plafoane mai mici pentru clădiri mai mici
Onorariul nu depășește niciodată plafonul corespunzător suprafeței clădirii.
| Suprafață | Plafon cu TVA | Net |
|---|---|---|
| Până la 299 m² | 952,00 EUR | 800 EUR |
| Între 300 și 500 m² | 1.184,05 EUR | 995 EUR |
| Între 501 și 1.000 m² | 1.541,05 EUR | 1.295 EUR |
| 1.001 m² și peste | 2.017,05 EUR | 1.695 EUR |
Rambursarea
Dacă fiscul respinge definitiv durata mai scurtă după o contestație, vă rambursăm integral onorariul. Regula se aplică unei respingeri definitive survenite în cel mult 24 de luni de la livrare.
Ce este inclus
- Raportul semnat de evaluator, pentru fisc
- O inspecție video a clădirii împreună cu echipa evaluatorului
- Traducerea completă a raportului în limba română
- Asistență scrisă în română, germană și engleză
- Fără costuri suplimentare adăugate ulterior
Patru exemple de calcul
| Clădirea (fără teren) | Durata dovedită | Amortizare extra în anul 1 | 32 % din ea | Onorariu cu TVA | Net |
|---|---|---|---|---|---|
| Apartament mic, 100.000 EUR, 45 m² | 35 de ani | 857 EUR | 274 EUR | 654,50 EUR | 550 EUR minim |
| Apartament mic, 100.000 EUR, 45 m² | 25 de ani | 2.000 EUR | 640 EUR | 761,60 EUR | 640 EUR |
| Apartament, 200.000 EUR, 75 m² | 25 de ani | 4.000 EUR | 1.280 EUR | 952,00 EUR | 800 EUR plafon pe suprafață |
| Bloc, 2.000.000 EUR, 1.700 m² | 20 de ani | 60.000 EUR | 19.200 EUR | 2.017,05 EUR | 1.695 EUR maxim |
La o cotă de impozitare presupusă de 40 %, 32 % din amortizarea suplimentară înseamnă 80 % din economia din primul an. Economia dumneavoastră reală depinde de situația fiscală, pe care nu o analizăm. Vă rugăm să verificați cu consultantul fiscal (Steuerberater).
Comparație cu piața
| Faster Depreciation | Prețuri obișnuite pe piață | |
|---|---|---|
| Un apartament (sub 300 m²) | Între 654,50 EUR și 952,00 EUR, cu TVA | Aproximativ între 700 EUR și 1.800 EUR, cu TVA |
| Cele mai mari clădiri | Cel mult 2.017,05 EUR, cu TVA | Până la aproximativ 2.600 EUR, cu TVA |
| Inspecție video | Inclusă | Uneori inclusă, alteori contra cost |
| Traducerea completă a raportului în limba română | Inclus | Rar oferit |
| Comandă și asistență scrisă în limba română | Da | De regulă doar în germană |
| Rambursare la respingere definitivă | Onorariul integral, în cel mult 24 de luni | Frecventă |
Cifrele de piață sunt prețurile publicate obișnuite pentru rapoartele privind durata rămasă în Germania, în septembrie 2026, cu TVA inclus.
Cum funcționează
Cinci pași, de la prima verificare până la declarația fiscală.
 Scări și pardoseli
 Încălzire și ferestre
-
Verificați clădirea online
Folosiți calculatorul de mai sus. Dacă un raport nu și-ar acoperi costul, calculatorul vă spune.
-
Încărcați documentele
Contractul de cumpărare, planurile, fotografiile și orice dovadă a lucrărilor de modernizare.
-
Inspecția video
Dumneavoastră, un chiriaș sau administratorul imobilului prezentați clădirea într-un apel video, la o oră care vă convine. Apelul are loc în germană sau în engleză și vă poate ajuta o rudă, un chiriaș sau administratorul.
-
Un evaluator certificat întocmește și semnează raportul
Raportul este în limba germană, limba în care lucrează fiscul, iar dumneavoastră primiți și traducerea lui completă în limba română.
-
Îl depuneți odată cu declarația fiscală
Dumneavoastră sau consultantul fiscal (Steuerberater) îl trimiteți la Finanzamt împreună cu declarația. Plătiți onorariul când primiți raportul semnat.
Evaluatorul decide, iar noi nu putem schimba decizia
Evaluatorul stabilește independent durata rămasă, înainte de calculul oricărui onorariu. Sistemul nostru blochează cifra semnată de evaluator și nimeni de la Faster Depreciation nu o poate modifica. Evaluatorul nu vede niciodată onorariul dumneavoastră și primește aceeași sumă fixă, indiferent de durata pe care o constată raportul.
Pentru cine este
Pentru proprietarii de imobile mai vechi închiriate în Germania care preferă să rezolve totul în limba română.
- Vorbitori de limba română din Germania care închiriază un apartament sau câteva.
- Proprietari care locuiesc în străinătate, de exemplu în România sau în Republica Moldova, care închiriază un apartament în Berlin, Leipzig sau în alt oraș german și depun în fiecare an o declarație fiscală în Germania.
- Familii care au cumpărat ca să închirieze și plătesc acum impozit în Germania pe chirie.
- Investitori care dețin blocuri de locuințe, unde câștigul anual este cel mai mare.
- Proprietarii vorbitori de germană sau de engleză sunt și ei bineveniți. Ne scrieți în germană sau în engleză și vă răspundem în aceeași limbă.
De obicei se amortizează cel mai mult la clădirile construite înainte de aproximativ 1980, cu o pondere mare a clădirii în preț și cu un proprietar care are o cotă de impozitare ridicată. Clădirile mai noi și apartamentele din centrul orașelor, unde terenul reprezintă cea mai mare parte a prețului, câștigă mai puțin.
Întrebări
Este legal?
Da. Legislația fiscală germană permite proprietarului să folosească o durată rămasă mai scurtă atunci când poate dovedi că clădirea va mai rezista mai puțini ani decât durata standard. Curtea Fiscală Federală a confirmat în 2021 și din nou în 2024 că dovada se poate face prin orice metodă de expertiză adecvată. Fiscul analizează apoi raportul pe fond, așa că acesta trebuie să fie specific clădirii dumneavoastră și bine argumentat.
Ce se întâmplă dacă fiscul îl respinge?
Fiscul poate pune întrebări despre raport. Evaluatorul răspunde la întrebările privind conținutul raportului. Dacă fiscul respinge durata mai scurtă, puteți depune o contestație (Einspruch) prin consultantul fiscal. Dacă respingerea devine definitivă după această contestație, în cel mult 24 de luni de la livrare, vă rambursăm integral onorariul.
Am nevoie de un Steuerberater?
Da, vă recomandăm un consultant fiscal. Noi nu oferim consultanță fiscală. Nu vă analizăm situația fiscală, nu vă completăm declarația și nu discutăm cu fiscul în numele dumneavoastră. În Germania, această activitate este rezervată consultanților fiscali autorizați. Consultantul fiscal (Steuerberater) sau dumneavoastră depuneți raportul împreună cu declarația.
Pot cere amortizarea și pentru anii trecuți?
Adesea da, pentru anii fiscali încă deschiși, de exemplu un an pentru care nu ați depus încă declarația sau unul a cărui decizie de impunere mai poate fi modificată. O decizie de impunere definitivă nu poate fi redeschisă, de regulă, doar pentru că acum aveți un raport. Ce ani sunt încă deschiși în cazul dumneavoastră vă poate spune consultantul fiscal.
De ce documente am nevoie?
- Contractul de cumpărare, care arată prețul și, de obicei, împărțirea între teren și clădire
- Planurile și suprafața
- Fotografii recente, din interior și din exterior
- Dovezi ale lucrărilor de modernizare, de exemplu facturi pentru ferestre, încălzire, acoperiș sau băi
- Certificatul energetic, dacă îl aveți
După ce încărcați documentele, vă spunem exact ce lipsește. Restul îl acoperă inspecția video.
Cine semnează raportul?
Un evaluator imobiliar independent, certificat conform standardului internațional pentru certificarea persoanelor (DIN EN ISO/IEC 17024), cu propria asigurare de răspundere profesională și cu clienți proprii. Evaluatorul verifică proiectul de raport, se poate abate de la el, stabilește durata rămasă și semnează raportul. Numele și certificarea sa apar pe raport.
Ce se întâmplă cu modificarea legii discutată în parlament în 2026?
Legea fiscală anuală 2026 (Jahressteuergesetz 2026) este în dezbatere în parlament. Un amendament propus ar adăuga în regulă cuvintele „la momentul finalizării sale”, ceea ce ar limita duratele mai scurte la clădirile proiectate să reziste doar puțin timp. Dacă amendamentul trece, clădirile mai vechi ar pierde cel mai probabil această posibilitate, probabil pentru achizițiile sau anii fiscali de după publicarea legii.
Încercări similare de a restrânge această posibilitate au eșuat în 2022, 2024 și 2025. Parlamentul votează în decembrie 2026. Până atunci nu primim comenzi și nu încasăm bani. Dacă modificarea trece, nu vom lansa serviciul, îi vom anunța pe toți cei care și-au rezervat un loc și le vom șterge datele în 30 de zile.
Ce se întâmplă dacă închirierea îmi aduce pierdere?
În acest caz, o amortizare mai mare mărește pierderea. Dacă aceasta vă reduce impozitul în anul respectiv depinde de celelalte venituri pe care le aveți în Germania. Proprietarii din străinătate fără alte venituri în Germania pot economisi puțin sau nimic în primul an, iar pierderea se reportează de regulă în anii următori. Setați cota de impozitare din calculator după situația dumneavoastră reală, sau la zero, și discutați cu consultantul fiscal înainte să rezervați.
Rezervați un loc
Nu plasați nicio comandă și nu plătiți nimic. Vă anunțăm prin e-mail la lansare, estimată pentru ianuarie 2027.
Lansarea depinde de votul Bundestagului din decembrie 2026 asupra Legii fiscale anuale 2026. Dacă trece modificarea descrisă mai sus, la întrebări, vă anunțăm că nu lansăm serviciul și vă ștergem datele în 30 de zile.