Schreiben Sie Ihr Mietobjekt über die Jahre ab, die es wirklich noch hat.
Vermieter in Deutschland schreiben das Gebäude, nie den Grund und Boden, standardmäßig über 50 Jahre ab. Viele ältere Gebäude haben deutlich weniger Jahre vor sich. Das Gutachten eines zertifizierten Sachverständigen kann das belegen. Mit diesem Nachweis schreiben Sie schneller ab und zahlen früher weniger Steuern.
Für Vermieter in Deutschland und Eigentümer im Ausland. Auf Deutsch, Englisch und neun weiteren Sprachen. Unser Honorar: 654,50 € bis 2.017,05 € inkl. USt.
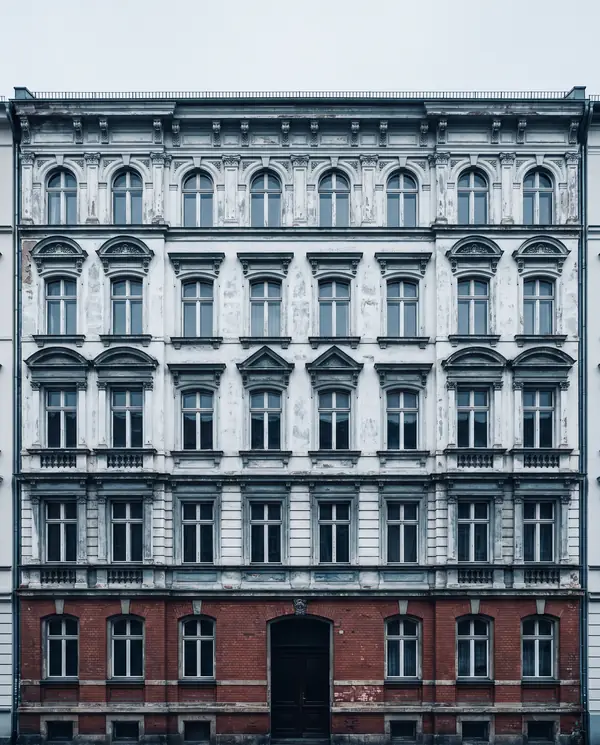
Regelfall: 2 % pro Jahr über 50 Jahre
Mit Gutachten über 25 Jahre: 4 % pro Jahr
Die Regel in einfachen Worten
- Die jährliche Abschreibung AfA
- Jedes Jahr ziehen Sie einen Teil der Gebäudekosten von Ihren Mieteinnahmen ab. Das ist die Absetzung für Abnutzung, kurz AfA, der jährliche Ausgleich für den Verschleiß. Grund und Boden werden nie abgeschrieben.
- Die verbleibende Lebensdauer Restnutzungsdauer
- Das Finanzamt geht davon aus, dass ein Wohngebäude 50 Jahre hält (40 Jahre bei Baujahr vor 1925). Das Gesetz erlaubt eine kürzere Restnutzungsdauer, wenn Sie diese nachweisen.
- Der Nachweis Gutachten
- Den Nachweis erbringt ein Gutachten, das ein zertifizierter Sachverständiger für Ihr konkretes Gebäude erstellt und unterschreibt. Sie reichen es mit Ihrer Steuererklärung ein.
Was könnte ein Gutachten für Sie wert sein?
Eine grobe Schätzung für Ihr Gebäude. Sie läuft in Ihrem Browser, und nichts von dem, was Sie eingeben, verlässt diese Seite.
Ein Gutachten lohnt eine nähere Prüfung.
- Angesetzter Gebäudewert
- 182.000 €
- Geschätzte Restnutzungsdauer
- 25 Jahre
- Reguläre jährliche AfA 2 % pro Jahr, 50 Jahre
- 3.640 €
- Mögliche jährliche AfA verteilt auf 25 Jahre
- 7.280 €
- Zusätzliche AfA pro Jahr
- 3.640 €
- Beispielhafte Steuerersparnis im ersten Jahr bei einem Steuersatz von 40 %
- 1.456 €
- Über 25 Jahre hinweg zusätzliche Steuerentlastung zum gleichen Satz
- 36.400 €
- Unser Honorar Obergrenze für unter 300 m²
- 952,00 €800 € netto
- Ihr Vorteil im ersten Jahr nach Abzug unseres Honorars
- 504 €
Die Summe, die Sie über die Lebensdauer des Gebäudes abschreiben, bleibt gleich. Der Vorteil liegt darin, dass Sie früher abschreiben und deshalb in den ersten Jahren weniger Steuern zahlen. Die Ersparnisse sind Beispielrechnungen mit dem Steuersatz, den Sie gewählt haben. Ihre tatsächliche Ersparnis hängt von Ihrer steuerlichen Situation ab, die wir nicht prüfen. Bitte sprechen Sie dazu mit Ihrem Steuerberater.
Unser Honorar, vollständig ausgewiesen
Eine Regel, ein Mindestbetrag und ein Höchstbetrag. Alle Preise unten enthalten die Video-Besichtigung.
32 % der zusätzlichen AfA, die Ihr Gutachten im ersten Jahr bringt.
Niedrigere Obergrenzen für kleinere Gebäude
Ihr Honorar liegt nie über der Obergrenze für die Fläche Ihres Gebäudes.
| Fläche | Obergrenze inkl. USt. | Netto |
|---|---|---|
| Bis 299 m² | 952,00 € | 800 € |
| 300 bis 500 m² | 1.184,05 € | 995 € |
| 501 bis 1.000 m² | 1.541,05 € | 1.295 € |
| Ab 1.001 m² | 2.017,05 € | 1.695 € |
Die Erstattung
Lehnt das Finanzamt die kürzere Nutzungsdauer nach einem Einspruch endgültig ab, erstatten wir unser Honorar vollständig. Das gilt für eine endgültige Ablehnung innerhalb von 24 Monaten nach Lieferung.
Im Preis enthalten
- Das unterschriebene Gutachten des Sachverständigen für das Finanzamt
- Eine Besichtigung Ihres Gebäudes per Video mit dem Team des Sachverständigen
- Persönliche Betreuung auf Deutsch oder Englisch
- Keine nachträglichen Zusatzkosten
Vier Rechenbeispiele
| Gebäude (Wert ohne Boden) | Nutzungsdauer laut Gutachten | Mehr-AfA im 1. Jahr | Davon 32 % | Honorar inkl. USt. | Netto |
|---|---|---|---|---|---|
| Kleine Wohnung, 100.000 €, 45 m² | 35 Jahre | 857 € | 274 € | 654,50 € | 550 € Mindestbetrag |
| Kleine Wohnung, 100.000 €, 45 m² | 25 Jahre | 2.000 € | 640 € | 761,60 € | 640 € |
| Wohnung, 200.000 €, 75 m² | 25 Jahre | 4.000 € | 1.280 € | 952,00 € | 800 € Obergrenze |
| Mehrfamilienhaus, 2.000.000 €, 1.700 m² | 20 Jahre | 60.000 € | 19.200 € | 2.017,05 € | 1.695 € Höchstbetrag |
Bei einem angenommenen Steuersatz von 40 % entsprechen 32 % der zusätzlichen Abschreibung 80 % Ihrer Ersparnis im ersten Jahr. Ihre tatsächliche Ersparnis hängt von Ihrer steuerlichen Situation ab, die wir nicht prüfen. Bitte sprechen Sie dazu mit Ihrem Steuerberater.
Im Vergleich
| Faster Depreciation | Übliche Marktpreise | |
|---|---|---|
| Eine Wohnung (unter 300 m²) | 654,50 € bis 952,00 € inkl. USt. | Etwa 700 € bis 1.800 € inkl. USt. |
| Die größten Gebäude | Höchstens 2.017,05 € inkl. USt. | Bis etwa 2.600 € inkl. USt. |
| Video-Besichtigung | Inklusive | Mal inklusive, mal gegen Aufpreis |
| Erstattung bei endgültiger Ablehnung | Volles Honorar, innerhalb von 24 Monaten | Üblich |
Die Marktpreise sind übliche veröffentlichte Preise für Gutachten zur Restnutzungsdauer in Deutschland, Stand September 2026, inklusive Umsatzsteuer.
So funktioniert es
Fünf Schritte von der ersten Prüfung bis zu Ihrer Steuererklärung.
 Treppen und Böden
 Heizung und Fenster
-
Gebäude online prüfen
Nutzen Sie den Rechner oben. Wenn sich ein Gutachten nicht rechnen würde, sagt er Ihnen das.
-
Unterlagen hochladen
Ihr Kaufvertrag, Grundrisse, Fotos und Nachweise über Modernisierungen.
-
Besichtigung per Video
Sie, ein Mieter oder Ihre Hausverwaltung gehen im Videoanruf durch das Gebäude, zu einem Termin, der Ihnen passt.
-
Ein zertifizierter Sachverständiger erstellt und unterschreibt das Gutachten
Das Gutachten wird auf Deutsch verfasst, für das Finanzamt.
-
Sie reichen es mit Ihrer Steuererklärung ein
Sie oder Ihr Steuerberater schicken es mit der Erklärung an das Finanzamt. Unser Honorar zahlen Sie, wenn das unterschriebene Gutachten bei Ihnen ist.
Der Sachverständige entscheidet, und wir können daran nichts ändern
Der Sachverständige legt die Restnutzungsdauer unabhängig fest, bevor ein Honorar berechnet wird. Unser System sperrt den Wert, den der Sachverständige unterschreibt, und niemand bei Faster Depreciation kann ihn ändern. Der Sachverständige sieht Ihr Honorar nie und erhält immer denselben Festbetrag, ganz gleich, welche Nutzungsdauer das Gutachten ergibt.
Für wen es sich eignet
Für Eigentümer älterer vermieteter Immobilien in Deutschland, ob sie hier leben oder im Ausland.
- Private Vermieter mit einer oder wenigen Wohnungen.
- Eigentümer älterer Mehrfamilienhäuser, vom Altbau bis zum Nachkriegsbau.
- Eigentümer im Ausland, die eine Wohnung in Berlin, Leipzig oder anderswo vermieten und jedes Jahr eine deutsche Steuererklärung abgeben.
- Investoren mit Mietshäusern, bei denen der jährliche Vorteil am größten ist.
- Eigentümer, die lieber auf Englisch oder in ihrer Muttersprache kommunizieren, finden die Seite in elf Sprachen.
Am meisten bringt es meist bei Gebäuden aus der Zeit vor etwa 1980, mit hohem Gebäudeanteil und einem Eigentümer mit hohem Steuersatz. Neuere Gebäude und Innenstadtwohnungen, bei denen der Boden den Großteil des Preises ausmacht, profitieren weniger.
Fragen
Ist das rechtlich zulässig?
Ja. Das Steuerrecht erlaubt Vermietern eine kürzere Restnutzungsdauer, wenn sie nachweisen können, dass das Gebäude weniger lange nutzbar ist als der Regelwert. Der Bundesfinanzhof hat 2021 und erneut 2024 bestätigt, dass jede geeignete sachverständige Methode als Nachweis dienen kann. Das Finanzamt würdigt das Gutachten dann inhaltlich. Es muss sich deshalb konkret auf Ihr Gebäude beziehen und gut begründet sein.
Was passiert, wenn das Finanzamt das Gutachten ablehnt?
Das Finanzamt kann Rückfragen zu einem Gutachten stellen. Fragen zum Inhalt des Gutachtens beantwortet der Sachverständige. Lehnt das Finanzamt die kürzere Nutzungsdauer ab, können Sie über Ihren Steuerberater Einspruch einlegen. Wird die Ablehnung nach diesem Einspruch endgültig, und zwar innerhalb von 24 Monaten nach Lieferung, erstatten wir unser Honorar vollständig.
Brauche ich einen Steuerberater?
Ja, das empfehlen wir. Wir leisten keine Steuerberatung. Wir prüfen weder Ihre steuerliche Situation, noch füllen wir Ihre Erklärung aus oder verhandeln für Sie mit dem Finanzamt. In Deutschland ist diese Arbeit zugelassenen Steuerberatern vorbehalten. Ihr Steuerberater oder Sie selbst reichen das Gutachten mit der Erklärung ein.
Gilt das auch für vergangene Jahre?
Oft für Steuerjahre, die noch offen sind, zum Beispiel ein Jahr, für das Sie noch keine Erklärung abgegeben haben, oder eines, dessen Bescheid sich noch ändern lässt. Ein bestandskräftiger Bescheid lässt sich in der Regel nicht allein deshalb wieder öffnen, weil Sie jetzt ein Gutachten haben. Welche Ihrer Jahre noch offen sind, klärt Ihr Steuerberater.
Welche Unterlagen brauche ich?
- Den Kaufvertrag, aus dem der Preis und meist die Aufteilung zwischen Grund und Boden und Gebäude hervorgehen
- Grundrisse und die Wohn- oder Nutzfläche
- Aktuelle Fotos, innen und außen
- Nachweise über Modernisierungen, etwa Rechnungen für Fenster, Heizung, Dach oder Bäder
- Den Energieausweis, falls vorhanden
Nach dem Hochladen sagen wir Ihnen genau, was noch fehlt. Den Rest klärt die Video-Besichtigung.
Wer unterschreibt das Gutachten?
Ein freiberuflicher Immobiliensachverständiger, zertifiziert nach der internationalen Norm für die Zertifizierung von Personen (DIN EN ISO/IEC 17024), mit eigener Berufshaftpflichtversicherung und eigenen Auftraggebern. Der Sachverständige prüft den Entwurf, kann davon abweichen, legt die Restnutzungsdauer fest und unterschreibt das Gutachten. Sein Name und seine Zertifizierung stehen darauf.
Was ist mit der Gesetzesänderung, über die 2026 im Bundestag beraten wird?
Das Jahressteuergesetz 2026 befindet sich im Gesetzgebungsverfahren. Ein Änderungsantrag würde die Regel um die Worte „im Zeitpunkt der Fertigstellung“ ergänzen. Dann kämen kürzere Nutzungsdauern nur noch für Gebäude in Frage, die von vornherein auf eine kurze Lebensdauer ausgelegt sind. Wird die Änderung beschlossen, verlieren ältere Gebäude diese Möglichkeit sehr wahrscheinlich, voraussichtlich für Käufe oder Steuerjahre nach der Verkündung des Gesetzes.
Ähnliche Versuche, diese Möglichkeit einzuschränken, sind 2022, 2024 und 2025 gescheitert. Der Bundestag stimmt im Dezember 2026 ab. Bis dahin nehmen wir keine Aufträge und kein Geld an. Wird die Änderung beschlossen, starten wir nicht, informieren alle, die einen Platz reserviert haben, und löschen ihre Daten innerhalb von 30 Tagen.
Was ist, wenn meine Vermietung Verlust macht?
Dann vergrößert eine höhere Abschreibung den Verlust. Ob das in diesem Jahr Steuern spart, hängt von Ihren übrigen Einkünften in Deutschland ab. Eigentümer im Ausland ohne weitere deutsche Einkünfte sparen im ersten Jahr unter Umständen wenig oder nichts, und der Verlust wird in der Regel in spätere Jahre vorgetragen. Stellen Sie den Steuersatz im Rechner auf Ihre tatsächliche Situation ein, notfalls auf null, und sprechen Sie mit Ihrem Steuerberater, bevor Sie reservieren.
Platz reservieren
Sie erteilen keinen Auftrag und zahlen nichts. Wir schreiben Ihnen eine E-Mail, sobald wir starten, voraussichtlich im Januar 2027.
Der Start hängt von der Abstimmung des Bundestags im Dezember 2026 über das Jahressteuergesetz 2026 ab. Wird die oben bei den Fragen beschriebene Änderung beschlossen, teilen wir Ihnen mit, dass wir nicht starten, und löschen Ihre Daten innerhalb von 30 Tagen.